BLOG · 87/209
Ekonomik Direnç
OECD’de çalışan dört uzmanın ortak kaleme aldıkları “Ekonomik Direnç: Büyüme ve Ekonomik Kırılganlık Arasındaki Denge” başlığıyla yayımlanan makaleyi sizlerle paylaşmak istedim.
2008-09 dönemindeki gibi büyük küresel krizlerle nadiren karşılaşılırken, son kırk yıl içerisinde öngörülemeyen gelir kayıplarıyla ve yüksek işsizlikle sonuçlanan maliyetleri yüksek resesyonlar daha fazla yaşandı. Aşağıdaki grafik 1970 yılından bu yana OECD ülkelerinde yaşanan farklı kriz türlerini (bankacılık, kur, borç krizi) ve ağır resesyon görülme sıklığını gösteriyor. Ağır resesyon, ilgili ülkenin GSYH'nın tepe noktasından düştüğü seviyenin tüm yıllar GSYH medyan değerinin altına gerilemesini ifade ediyor.
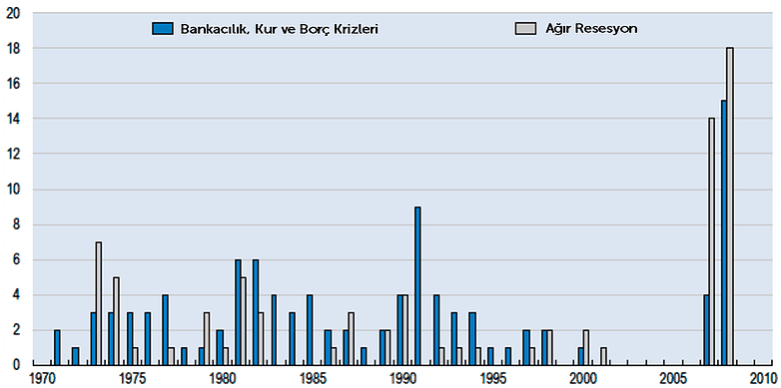
2008-09 krizi, sonuçları itibariyle yukarıdaki grafikte görülen krizlerin hepsinden daha maliyetli ve genele yayılmış bir kriz. Bu süreçte bir çok gelişmiş ülke GSYH’nın yüzde 10’dan fazlasını kaybetti. Bu kayıp, Büyük Buhrandan bu yana ve hatta 1970 sonrasındaki krizlerin etkisinden daha fazla.
Rakamlar, bu tür olayların ortaya çıkma riskini en aza indirgemek için alınması gereken tedbirler açısından önemli. Bu, politika yapıcıların ekonomik ve mali riskler karşısında esnekliği arttırmak için ne yapabilecekleri sorusunu gündeme getiriyor. Bu soruya cevap ararken, risklerle mücadele önlemlerinin uzun vadeli büyüme üzerindeki potansiyel sonuçlarına dikkat etmek gerekiyor. Bir başka ifadeyle, gelişebilecek kötü durumlara karşı savunmasız yakalanmamak için alınan aksiyonların neden olabileceği daha düşük büyümenin potansiyel maliyetlerine karşı dengeleyici yararları da gözetmek gerekiyor. Riskleri azaltmaya yönelik alınan tedbirler, büyüme ve kriz riski arasında bir denge sağlamayı gerektirdiğinden, bunu önleyen veya kolaylaştıran politika kombinasyonlarının belirlenmesini zorunlu kılıyor.
Orta vadede odaklanılması gereken ilk husus, büyüme üzerindeki büyüme öncesi politikaların etkilerini ve beş yıllık dönemde mali kriz ihtimalini ortadan kaldırmak olmalı. Politikalar, finansal piyasaların serbestleştirilmesi, sermaye hesaplarında şeffaflık, ticaret serbestisi, döviz kuru politikası ve ürün pazarına ilişkin düzenlemeleri içermeli.
Odaklanılması gereken ikinci husus ise kuyruk riski. Kuyruk riski, gerçekleşme ihtimali yüzde yarımdan az olarak hesaplanan felaketleri ifade eder. Örneğin sel, don, deprem gibi durumlar kuyruk risklerine örnekler. Olağanüstü olumsuz ekonomik sonuçların (kuyruk riski) sebeplerine ve bunların etkilerini hafifletecek politikalara bakılmalı. Araştırma sonuçları, büyüme ve kırılganlık arasındaki bağlantının politika uygulamalarına göre önemli ölçüde değiştiğini gösteriyor.
İşgücü ve ürün piyasalarına yönelik politik düzenlemeler daha yüksek üretkenlik ve/veya istihdamla büyümeye olumlu katkı yaparken, kriz riski üzerinde az ya da hiç etki yaratmıyor. Bu nedenle, yatay eksenin pozitif bölgesinde yer alıyor.
Kurumsal kalite göstergeleri hem yüksek büyüme hem de daha düşük kırılganlık ile ilişkili (sol üst kadran). Bulgular, sağlam hukuki ve yargısal altyapının (örneğin, özel sözleşmeler yapılmasını garanti eden altyapı) olduğu, fikri ve sinai mülkiyet haklarının korunduğu ve herkesin eşit muamele gördüğü durumun hem büyüme hem de ekonomik esneklik için iyi olduğunu gösteriyor. Bu sonuçlar Daron Acemoğlu ve Dani Rodrik’in daha iyi kurumlara sahip ülkelerin daha düşük volatiliteye ve daha az ciddi üretim çökmesine maruz kaldıklarını söyledikleri çalışmalarıyla da uyumlu.
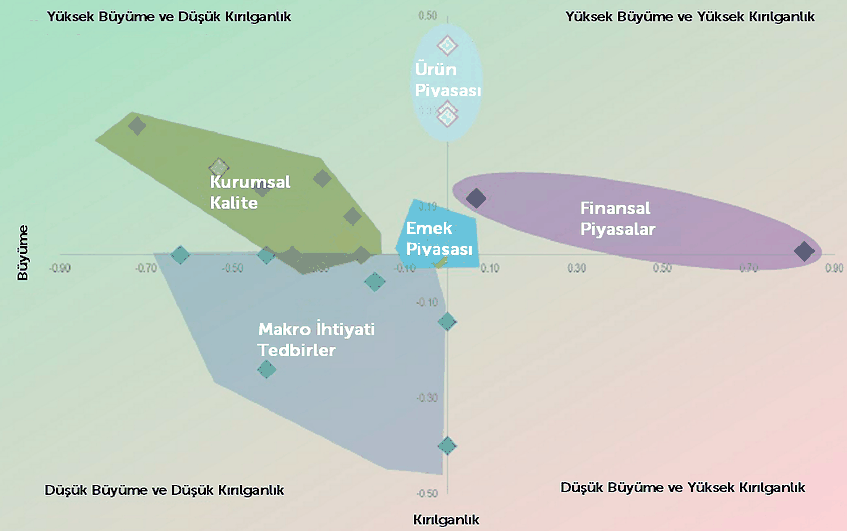
Not: Yapısal politikalar, büyüme ve ekonomik kırılganlık üzerindeki etkileri temelinde değerlendirilmeli. Yukarıdaki tabloda, politikaların ekonomik kırılganlık üzerindeki etkisi yatay eksende, büyüme üzerindeki etkileri dikey eksen üzerinde gösteriliyor. Kırılganlık, yüksek olasılıklı finansal krizler (bankacılık, döviz kuru veya ikiz kriz) veya daha yüksek kuyruk riskine sahip GSYH olarak tanımlanıyor. Her bir politika, alanı için farklı risk büyüme modellerini ortaya koyuyor. Büyüme yanlısı emek ve ürün pazarı politikaları, ekonomik kırılganlığı etkilemediği gibi ekonomik performansı da iyileştirmekte. Kurumsal kalitenin olması büyümeyi arttırıyor ve ekonomik kırılganlığı azaltıyor. Diğer taraftan, makro ihtiyati tedbirler ve finansal piyasa politikaları, büyümeye ilişkin riskler içermekte. Makro ihtiyati tedbirler ekonomik riskleri düşürürken büyümeden fedakarlık etmeye neden olurken; finansal piyasalara ilişkin politikalar büyümeyi teşvik ederken finansal riskleri artırmakta.
Finansal piyasalara yönelik politikalar ve makro ihtiyati tedbirler, büyüme ile ekonomik kırılganlık arasında bir tercihe neden oluyor:
Piyasa odaklı finansal reformlar ve daha yüksek sermaye hesabı açıklığı büyümeyi iyileştirirken finansal kriz riskini (sağ üst kadran) artırıyor. Dolayısıyla, finansal liberalizasyon etkinliği arttırıyor ve sermayenin daha iyi bir şekilde tahsis edilmesine neden oluyor; ama verimliliği artırmak adına finansal piyasalar üzerindeki kısıtlamaları kaldırmak, sistematik mali kırılganlığını da arttırıyor, bazen aşırı kredi büyümesine ve varlık fiyatlarında balonlar oluşmasına neden oluyor.
Makro ihtiyati önlemler ise ekonomik kırılganlığı azaltıyor ama ekonomik performansı aşağıya çekiyor (sol alt kadran). İhtiyatlı politikalara daha fazla başvurulması ağır resesyonların daha az görülmesine neden oluyor. Bulgular, bu önlemlerin birçoğunun, ortalama büyümenin daha düşük bir maliyetle gerçekleşebileceğini gösteriyor.